










Беда в том, что «подождать» у большинства означает «ничего не делать» – и хорошую цену в итоге забирает тот, кто подготовился, а не тот, кто дольше всех ждал.
Аня пришла ко мне с моего вебинара для первых покупателей – так и начали работать. Она тоже выжидала рынок, и правильно. Но когда пошла в банк, выяснилось, почему ей готовы дать так мало.
Деньги на первый взнос лежали на обычном счёте и таяли от инфляции – про FHSA и RRSP, которые экономят на налогах и помогают собрать взнос, Аня, как и большинство, просто не знала.
Висел автокредит – а каждые $500 платежа в месяц срезают примерно $70 тыс.–80 тыс. одобренной ипотеки. И главное: Аня работает на себя и, как многие самозанятые, показывала в декларации минимум дохода ради экономии на налогах – а банк именно по этим цифрам и решает, сколько дать.
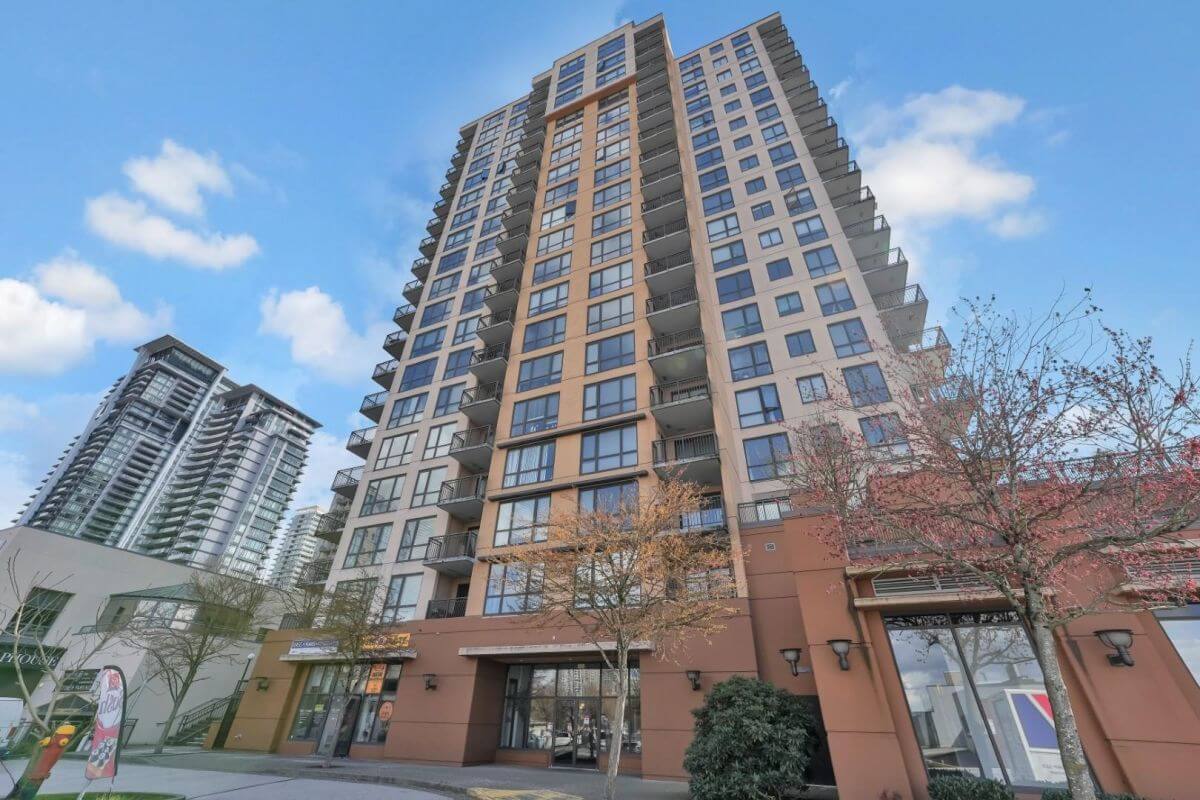
Мы спокойно всё это исправили. А через полтора года у меня сработал фильтр на хорошие сделки – двушка в Коквитламе заметно ниже рынка. Скинул Ане, сторговались до $535,000. Большую часть взноса она собрала в FHSA, без налога, а как первый покупатель сэкономила ~$8,000 на налоге при покупке.
Ждать лучшей цены – отличная стратегия, только не сложа руки. Что делать прямо сейчас:
- Откройте FHSA даже с нулём на счету. Право на взносы копится с года, когда вы открыли счёт, а не когда собрались покупать. Открыли сегодня – через пару лет уже накоплено $16 тыс. лимита.
- Сделайте настоящий pre-approval. Это не прикидка на калькуляторе, а одобрение, которое держит вашу ставку 90–120 дней: подскочат ставки, пока ищете, – вас это не коснётся.
- Берегите кредитный рейтинг. Для застрахованной ипотеки нужно минимум 600, лучшие ставки банки дают от 680, а разница между ними стоит десятки тысяч. Платите вовремя, держите баланс по картам ниже трети лимита и перед заявкой не берите новую машину в кредит, не открывайте новые карты и не закрывайте старые.
- На зарплате – не меняйте работу перед покупкой. Банк любит стабильный доход. Выход на новое место с испытательным сроком – повод не засчитать зарплату, пока probation не пройден.
- Самозанятым – показывайте больше дохода. Банк считает по среднему задекларированному доходу за два года. Спишете всё в ноль ради экономии на налогах – столько же и одобрят. За год-два до покупки выгоднее показать доход побольше и заплатить больше налога.
С этого мы и начинаем на бесплатном вебинаре для первых покупателей – каждую субботу в 11 утра. На нём:
- как подготовиться и максимизировать сумму ипотеки;
- все гранты для первого жилья;
- что можно купить без PR, с CUAET или Work Permit;
- как не купить проблемное жильё;
- текущая ситуация на рынке;
- разница между ипотечными программами;
- весь процесс покупки от А до Я;
- ответы на все вопросы.





 Войти через Google
 Войти через Facebook
Комментарии