












Это следует из распределительных данных Statistics Canada, опубликованных 13 апреля и охватывающих конец 2025 года. В среднем на семью из верхней группы приходится $3.5 млн, из нижней – $81 650. Разрыв между верхними 20% и нижними 40% достиг 62.7 процентного пункта.
Что выросло в цене: акции, а не жильё
Чистый капитал домохозяйств Канады за 2025 год вырос на 5.3%. Весь этот рост дали финансовые активы: они подорожали на 9.9%, в основном на рынках акций. Недвижимость, напротив, потеряла 0.7% стоимости.
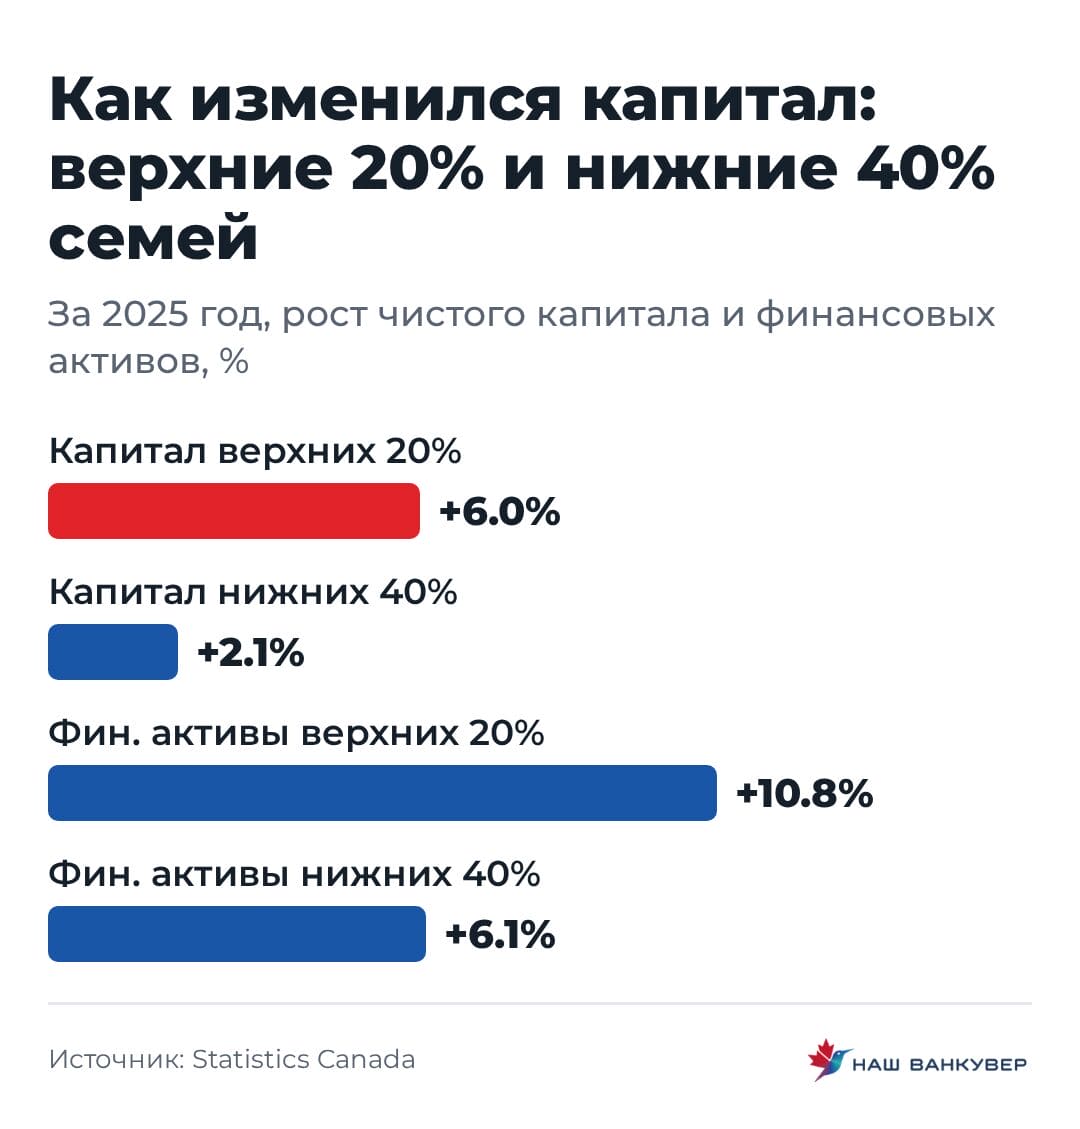
По данным Statistics Canada, богатейшие домохозяйства сильнее всех выиграли от роста рынков акций. Капитал верхних 20% вырос на 6.0%, нижних 40% – на 2.1%. Финансовые активы верхней группы подорожали на 10.8%, нижней – на 6.1%.
Профессор Vancouver School of Economics при Университете Британской Колумбии Джованни Галлиполи заявил в интервью: «В 2025 году разрыв рос за счёт активов, а не зарплат».
Ипотека съела прирост у тех, кто только вышел на рынок жилья
Наименее состоятельные домохозяйства в 2025 году брали ипотеку, чтобы купить жильё при более низких средних ценах на дома. Стоимость их недвижимости выросла на 3.5%. Но ипотечные обязательства подскочили на 7.5% и перекрыли этот рост.
У богатейших 20% ипотечный долг вырос всего на 0.7% – медленнее, чем у любой другой группы.
Зарплаты отстали, процентов стало меньше
Разрыв по доходам тоже вырос. Его считают как разницу в доле располагаемого дохода между верхними и нижними 40% домохозяйств. В 2025 году он составил 46.7 процентного пункта против 46.4 годом ранее.
Располагаемый доход пятой части домохозяйств с самыми высокими доходами вырос на 4.1%, с самыми низкими – на 2.6%. В нижней группе слабо выросли зарплаты (+2.3%) и доходы от самозанятости (+3.9%). Инвестиционные доходы нижней группы сократились из-за отрицательной доходности процентных депозитов на фоне снижения ставок: ставка Банка Канады к концу 2025 года опустилась до 2.25%.
Верхняя группа получила прирост от самозанятости (+9.1%), трансфертов (+4.7%), главным образом пенсионных выплат от работодателей, и инвестиционных доходов (+1.4%).
Читайте по теме:
Отношение долга к доходам в Канаде снизилось во втором квартале
12.09.2026
Продукты, топливо, налоги: сколько бюджет-2026 даёт семьям со средним доходом
09.11.2026
Сколько уходит на еду и жильё
По словам Галлиполи, еда и жильё составляют около половины всех расходов у пятой части домохозяйств с самыми низкими доходами. У пятой части с самыми высокими – примерно четверть. Откладывать, инвестировать и справляться с непредвиденными тратами при таком раскладе труднее.
Чистые сбережения ухудшились у домохозяйств с невысокими доходами. Сильнее всего – у второй по доходам пятой части: минус 7.9%, потому что расходы (+3.8%) росли быстрее дохода (+2.3%). Statistics Canada отмечает, что такие домохозяйства, возможно, восполняют разницу между доходом и расходами займами. У домохозяйств с самыми высокими доходами сбережения выросли на 3.9%.
Чего в этих цифрах нет
Данные охватывают всю страну и не разбиты по городам, поэтому цифр по Ванкуверу в них нет.
Они также не отражают последующих событий: скачка цен на нефть и новых тарифов США в 2026 году.
Что такое чистый капитал домохозяйства
Это стоимость всех активов (недвижимость, вложения, вклады, товары длительного пользования) за вычетом всех обязательств, включая ипотеку и другие долги.
Что известно о капитале в первом квартале 2026 года
По данным Statistics Canada, опубликованным 12 июня, чистый капитал домохозяйств в первом квартале 2026 года вырос на 1.3% и составил чуть более $18.6 трлн. Норма сбережений при этом упала до 3.5% – минимума с первого квартала 2024 года.
Сколько долга приходится на каждый доллар дохода
Отношение кредитного долга домохозяйств к располагаемому доходу в первом квартале 2026 года выросло до 179.6%, то есть на каждый доллар дохода приходится около $1.80 долга. Рост идёт шесть кварталов подряд. Доля обслуживания долга составила 14.75% против 14.68% кварталом ранее.
Справка
Statistics Canada регулярно публикует распределительные данные о доходах, потреблении, сбережениях и богатстве домохозяйств. Они дополняют общие макроэкономические показатели и показывают положение отдельных групп: по уровню дохода, богатства и возрасту. Для молодых домохозяйств (до 35 лет) в 2025 году капитал вырос на 5.7%, финансовые активы – на 12.2%. В 2022–2024 годах стоимость их недвижимости и ипотечный долг в целом снижались.
Отписаться можно в один клик в любом письме.





 Войти через Google
 Войти через Facebook
Комментарии