












В сентябре доступность улучшилась в 12 из 13 городов. В октябре тренд развернулся.
Отчёт Home Affordability Report подготовила канадская компания Ratehub.ca. Больше всего требуемый доход вырос в Гамильтоне (Онтарио), меньше всего – в Эдмонтоне.
Сколько денег теперь нужно для ипотеки
В каждом из 13 исследованных рынков покупателю потребовался более высокий доход для одобрения ипотеки, чем месяцем раньше. Ratehub.ca считает, сколько нужно зарабатывать, чтобы получить ипотеку на жильё по средней цене в конкретном городе.
Методика, указанная в сентябрьском отчёте Ratehub.ca: первоначальный взнос 10%, амортизация 25 лет, налог на недвижимость $4000 в год и отопление $150 в месяц. Цены берутся из индекса CREA MLS® Home Price Index, ставки – средние по пятилетним фиксированным ипотекам пяти крупнейших банков. В расчёте участвует и стресс-тест.
Сильнее всех просел Гамильтон. По словам Клея Джарвиса, ипотечного эксперта Ratehub.ca, покупателю там потребовалось дополнительно $7460 дохода. Сработали два фактора: ставки выросли на 43 базисных пункта (0.43 процентного пункта), а средний дом в городе подорожал на $10 300.
Для покупателя в Гамильтоне это ежемесячный платёж на $217 выше, или на $2604 в год, если купить дом в октябре, а не в сентябре.
Читайте по теме:
Сколько нужно зарабатывать, чтобы купить жильё в крупнейших городах Канады
22.10.2026
Почему жильё в Канаде дорожает быстрее, чем в других странах: выводы CMHC
01.11.2026
Ванкувер против Торонто и остальных
В Ванкувере для покупки дома по средней цене потребовалось на $6650 больше годового дохода. В Торонто – на $6680.
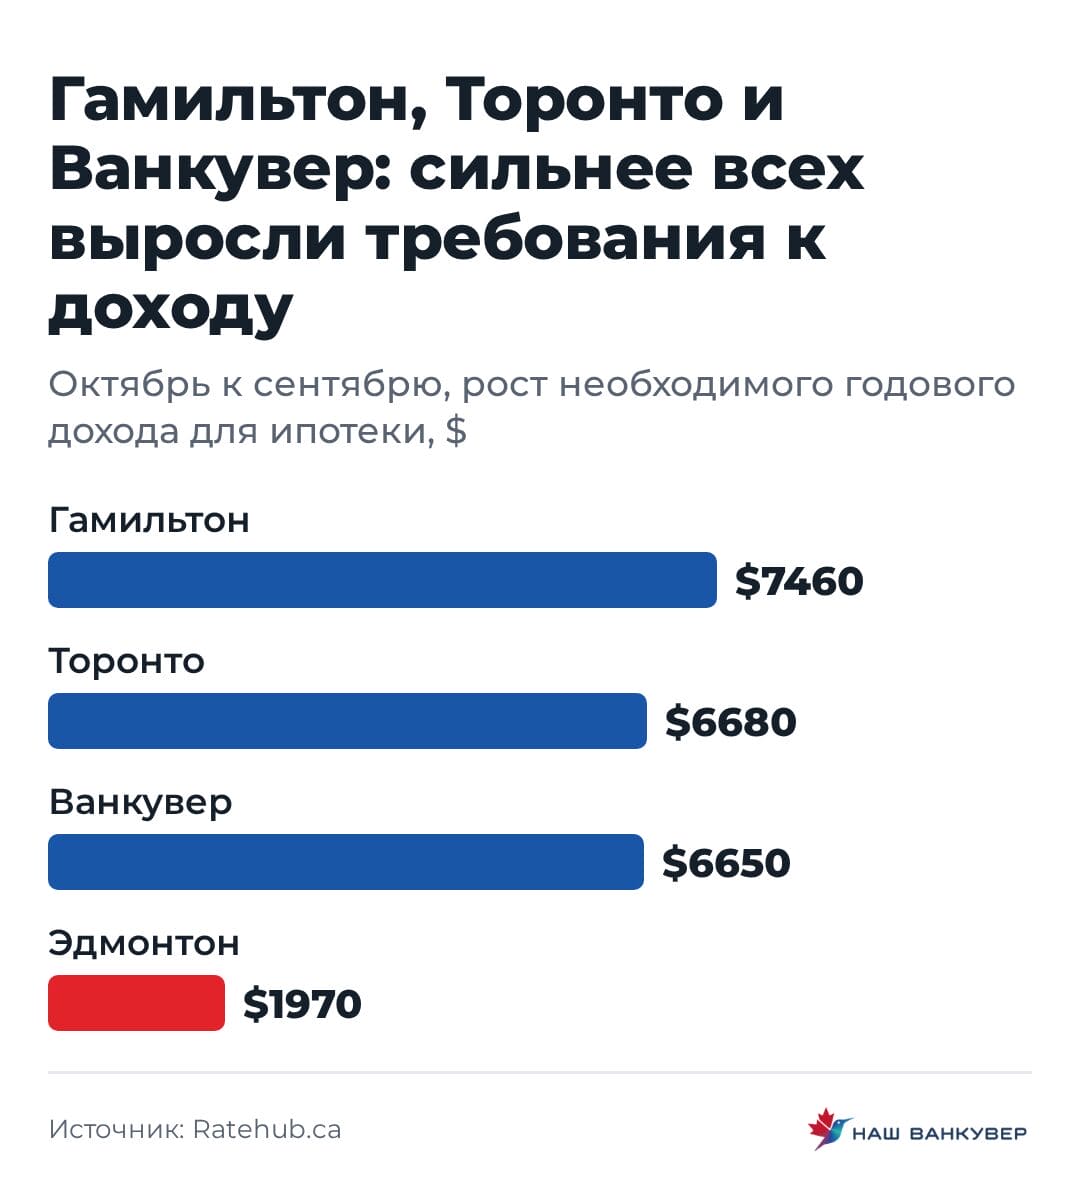
В Галифаксе, Монреале и Виктории рост требуемого дохода составил от $6050 до $6680. Меньше всего требуемый доход вырос в Эдмонтоне – на $1970.
- Гамильтон: +$7460 к необходимому доходу
- Торонто: +$6680
- Ванкувер: +$6650
- Галифакс, Монреаль, Виктория: от +$6050 до +$6680 включительно
- Эдмонтон: +$1970
Цены упали, но платить стало больше
По данным Ratehub.ca, ухудшение определили ставки, а не цены. Средняя ставка по пятилетней фиксированной ипотеке у пяти крупнейших банков Канады выросла с 4.56% в сентябре до 4.99% в октябре – на 43 базисных пункта.
Цены на жильё снизились в 8 из 13 городов. Но нигде не настолько, чтобы компенсировать подорожание заёмных денег.
Джарвис связал это с давлением на рынке облигаций. По его словам, доходность облигаций подталкивали вверх дорогая нефть и повышенные инфляционные ожидания. «Хотя в большинстве городов цены на жильё смягчились, снижения не хватило, чтобы компенсировать влияние более высоких ипотечных ставок и квалификационной ставки стресс-теста», – сказал он.
По данным Ratehub.ca, доходность трёх- и пятилетних государственных облигаций, по которой банки устанавливают фиксированные ставки, почти на целый процентный пункт выше уровня до начала войны в Иране.
Что аналитики говорят о ставках
По данным опроса участников рынка за третий квартал, который провёл Банк Канады, 52% профессионалов финансового рынка считают, что риски для ставок смещены вверх. Медианный прогноз доходности пятилетних государственных облигаций вырос на 35 базисных пунктов по сравнению с прошлым кварталом, до 3.50%.
Главный экономист ипотечной компании Dominion Lending Centres (DLC) Шерри Купер сказала на саммите Women in Mortgage Summit Canada в сентябре, что тем, кто рассматривает покупку жилья, стоит получить предварительное одобрение ипотеки. «Потому что сегодняшние ставки, даже если они немного выше, чем были на прошлой неделе и неделей раньше, только пойдут выше», – сказала она.
По данным Ratehub.ca, на 18 ноября лучшая пятилетняя фиксированная ставка снизилась на 10 базисных пунктов, до 4.34%. Лучшая плавающая ставка на ту же дату составляла 3.65%. В сентябрьском отчёте Ratehub.ca минимальная пятилетняя плавающая ставка на 19 октября указана как 3.45%.
Рынок стоит, а цены почти не двигаются
По данным Канадской ассоциации по недвижимости (CREA), число продаж снизилось на 0.3% к сентябрю и на 10.6% за год. Средняя цена продажи по стране лишь на 1.6% ниже уровня годичной давности.
В сентябрьском отчёте Ratehub.ca отмечала: если фиксированные ставки опустятся и закрепятся ниже 4%, более дешёвые займы могут вызвать волну отложенного спроса, и падение цен быстро сойдёт на нет.
В сентябрьском отчёте Ratehub.ca перечислила возможные варианты для покупателей: плавающая ставка, увеличение первоначального взноса или ожидание дальнейшего снижения цен. Предварительное одобрение ипотеки, по данным компании, как правило, фиксирует ставку минимум на 120 дней.
Справка
В сентябре 2026 года доступность жилья улучшилась в 12 из 13 городов. Тогда её повысило снижение цен. Галифакс показал лучший результат: требуемый доход там снизился на $4160, затем шли Оттава ($2630) и Виктория ($1840). Единственным городом, где доступность в сентябре ухудшилась, стал Фредериктон (Нью-Брансуик): цены выросли на $200, до $364 400, а нужный доход – на $100.
Отписаться можно в один клик в любом письме.





 Войти через Google
 Войти через Facebook
Комментарии