












Старший заместитель управляющего Банка Канады Каролин Роджерс заявила, что текущая ситуация представляет собой глубокую структурную ловушку, требующую комплексного подхода всех уровней власти, так как традиционные финансовые инструменты больше не приносят ожидаемого эффекта.
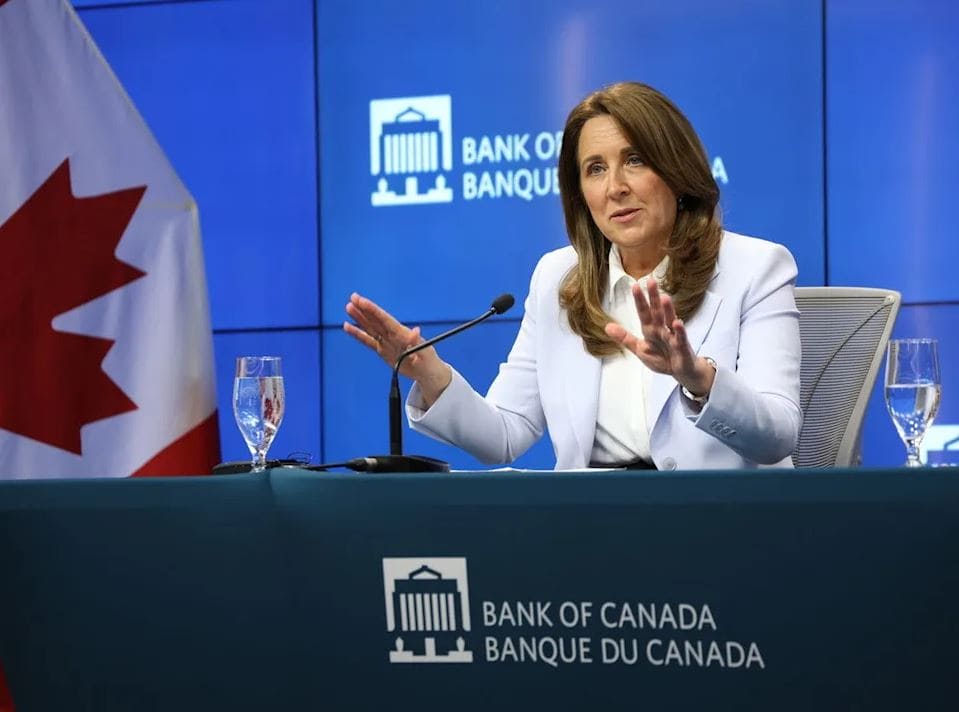
Выступая перед представителями финансового и коммерческого сектора, Роджерс подчеркнула, что доступность жилья стала одним из самых острых экономических вызовов для страны.
Проблема глубоко переплетена с уровнем благосостояния домохозяйств, стабильностью банковской системы и общими показателями производительности.

Высокие цены лишают канадцев возможности комфортно приобретать или арендовать недвижимость.
Однако резкое снижение стоимости на рынке несет собственные риски: оно способно подорвать потребительскую уверенность, уменьшить накопленное богатство семей и серьезно замедлить темпы нового жилищного строительства.
Исторически канадская экономика опиралась на инвестиции в бизнес и инновации.
Согласно официальной статистике Банка Канады, в 2000 году инвестиции в жилую недвижимость составляли лишь 4,3% валового внутреннего продукта, тогда как капиталовложения в оборудование, технологии и развитие бизнеса достигали 8,3%.
Сегодня эта пропорция кардинально изменилась: страна вкладывает значительно больше средств в строительство и обслуживание ипотечных кредитов, чем в инструменты и идеи, которые повышают общий уровень жизни и стимулируют долгосрочный экономический рост.
Влияние на граждан и финансовый сектор
Для канадских семей, студентов и недавних иммигрантов рост расходов на аренду или обслуживание ипотеки означает резкое сокращение свободных средств.
У домохозяйств остается существенно меньше возможностей для сбережений, повседневных трат и создания финансовой подушки безопасности на случай непредвиденных обстоятельств.
В долгосрочной перспективе перераспределение доходов в пользу оплаты жилья снижает покупательную способность населения и делает национальную экономику более уязвимой к любым макроэкономическим потрясениям.
Одновременно с этим канадские финансовые институты оказались в сильной зависимости от состояния рынка недвижимости.
Ипотечные долги составляют абсолютное большинство заимствований граждан, а около половины всех кредитов, выданных банковским сектором страны, напрямую связано с жильем.
Это означает, что любые значительные колебания цен на дома способны оказать прямое влияние на кредитование во всех остальных секторах экономики.
Реакция властей и дальнейшие шаги
Представитель Центрального банка особо отметила, что сложившаяся ситуация не является результатом политики одного конкретного ведомства, а стала итогом многолетних решений и ограничений со стороны правительств, регулирующих органов, кредиторов и самих заемщиков.
В качестве примера из прошлого Роджерс привела практику «теневых перепродаж» недвижимости в Ванкувере в 2016 году, когда контракты на покупку неоднократно перепродавались по завышенным ценам до фактического завершения сделки.
В тот период власти усилили контроль над брокерами, однако это не решило глобальную проблему доступности, поскольку участники рынка продолжали рассматривать жилье как выгодный инвестиционный актив, а не как базовую потребность населения.
На сегодняшний день Банк Канады констатирует отсутствие единого и быстрого решения проблемы.
Политические и экономические рычаги, способные кардинально изменить ситуацию, не сосредоточены в одних руках.
Дальнейшие шаги потребуют скоординированных действий множества ведомств и профильных регуляторов как на федеральном уровне, так и в провинциях, включая такие стратегически важные регионы, как Британская Колумбия.
Центральный банк со своей стороны продолжит тщательный мониторинг показателей инфляции, долговой нагрузки и состояния кредитного рынка для обеспечения общей финансовой стабильности государства.
Отписаться можно в один клик в любом письме.












 Войти через Google
 Войти через Facebook
Комментарии